ADICTOS A LA IA · MATEMÁTICAS · UNIDAD 1
Una pieza, un lote, una espera: ¿qué variable estás midiendo?
9 minutos de lectura · Manual, pp. 9–10 · Diapositivas 25–35
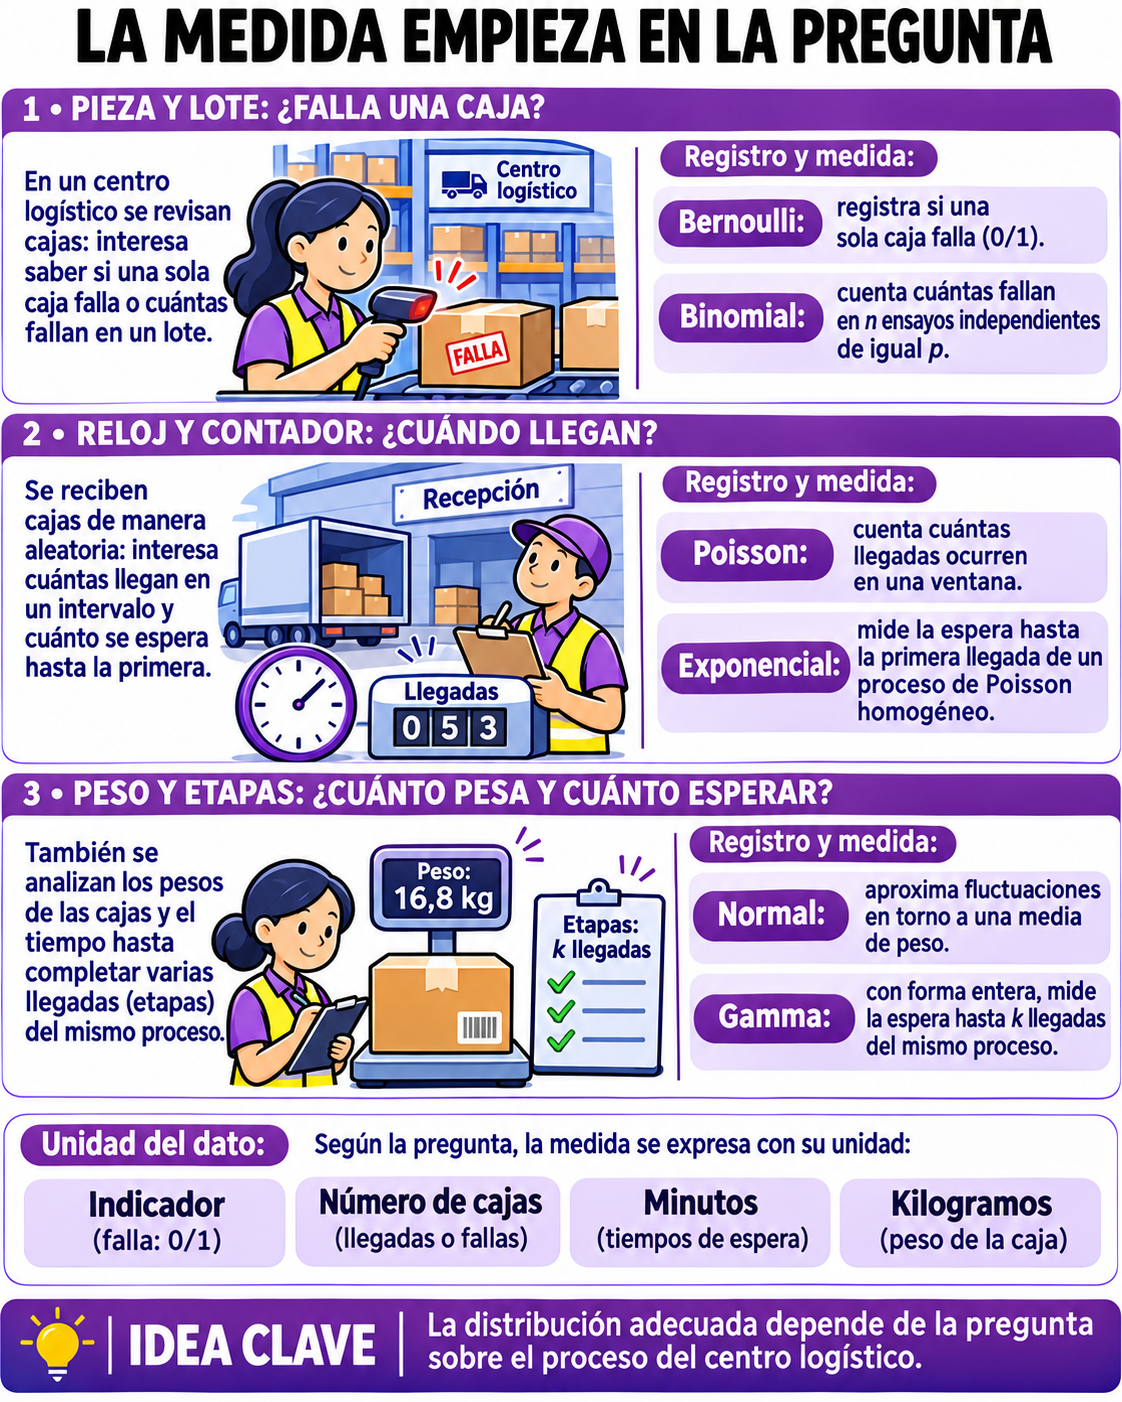
En un muelle de carga, la misma hoja contiene tres columnas: si una caja pasó la inspección, cuántos camiones llegaron y cuántos minutos esperó cada camión. Las tres contienen números. Solo una admite el valor 2,5 con sentido: la espera. Antes de elegir una fórmula hay que decidir qué resultado del experimento se va a convertir en un número.
Una variable aleatoria es esa regla: a cada resultado posible le asigna un valor real. Del mismo turno se pueden extraer variables diferentes. Si la pregunta cambia de «¿pasó esta caja?» a «¿cuántas pasaron?», también cambia la distribución que necesitamos.
¿Se suman barras o se mide un área?
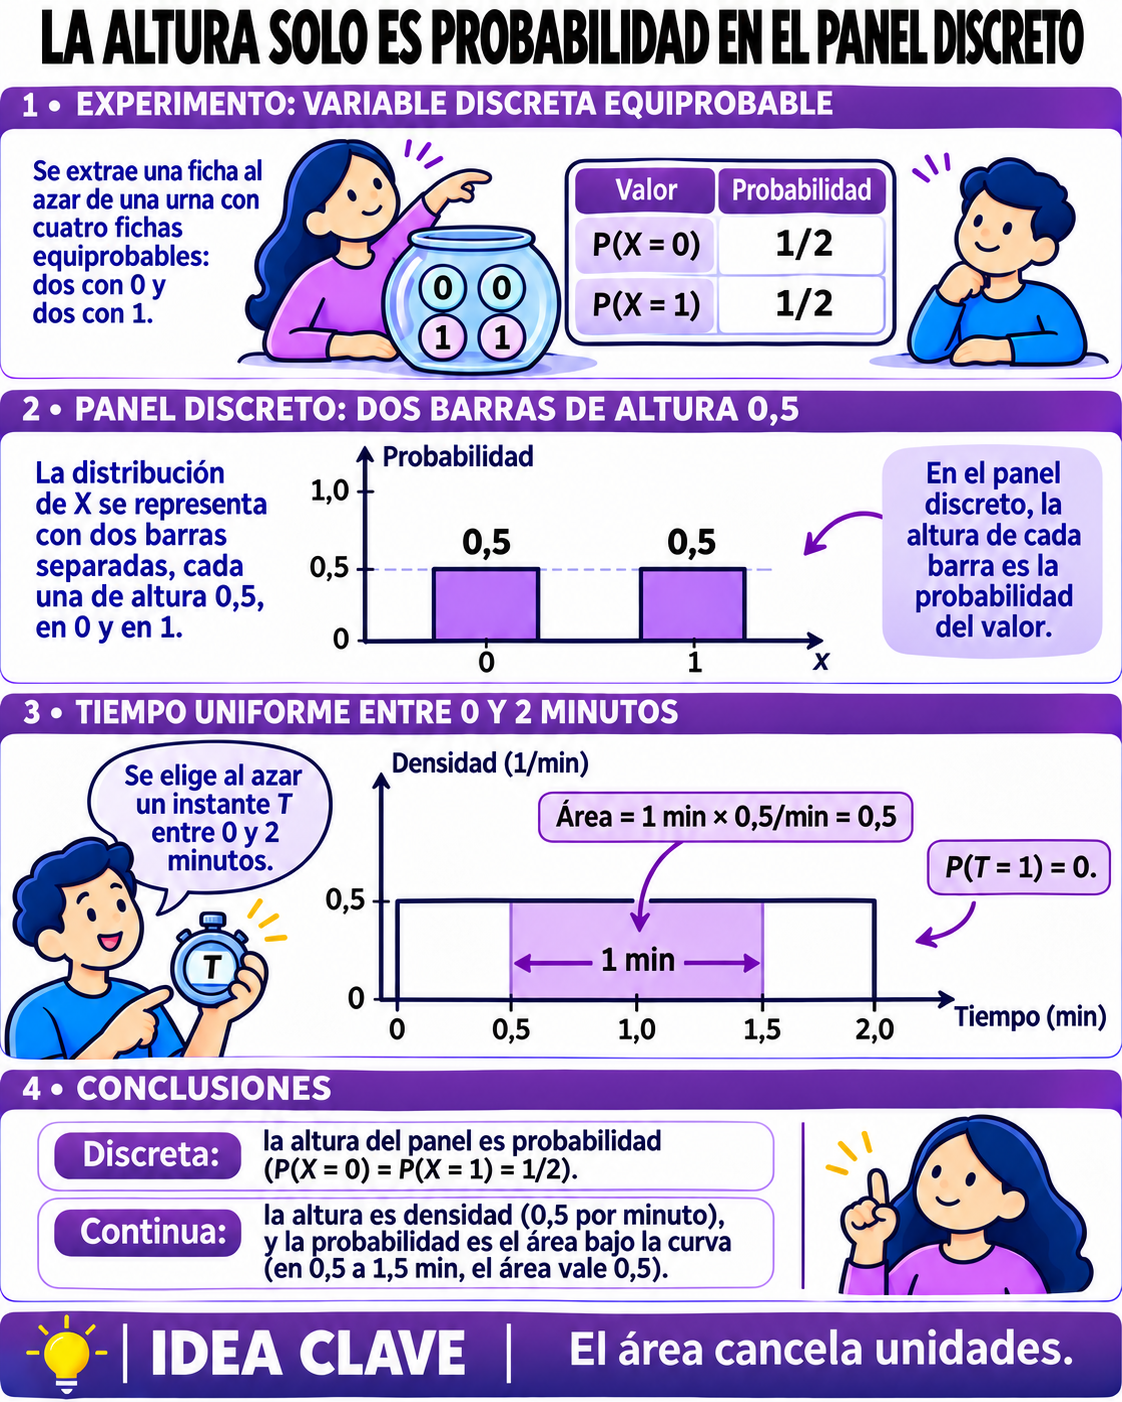
Para empezar, debemos distinguir si lo que medimos es contable o mensurable. En los ejemplos del temario aparecen dos familias básicas; también podemos combinar una parte discreta y una continua:
- Discretas: Toman valores finitos o numerables (como contar enteros). Se describen mediante una Función de Masa de Probabilidad (PMF), denotada como \( p(x) = P(X=x) \). La suma de todas las probabilidades debe ser 1.
- Continuas: Toman cualquier valor en un intervalo. Se describen mediante una Función de Densidad de Probabilidad (PDF), denotada como \( f(x) \). Aquí, la probabilidad de un punto exacto es cero; calculamos probabilidades sobre intervalos integrando la función: \( P(a \leq X \leq b) = \int_{a}^{b} f(x) dx \).
Ambas comparten la Función de Distribución Acumulada (CDF), \( F(x) = P(X \leq x) \), que nos dice la probabilidad de que la variable tome un valor menor o igual a \( x \). Es monótonamente creciente y va de 0 a 1.
¿Qué resumen dan la esperanza y la varianza?
Para resumir estas distribuciones, usamos momentos estadísticos. La esperanza matemática, \( E[X] \), es el valor medio teórico (el centro de gravedad de la distribución). La varianza, \( Var(X) = E[(X - E[X])^2] \), mide qué tan dispersos están los datos alrededor de esa media. En IA, minimizar la varianza del error es a menudo el objetivo final.
¿Y si el registro contiene muchos ceros?
Cuando analizamos una duración ya terminada, su valor es positivo. Un registro de precipitación admite, además, días completamente secos. Una gamma continua no asigna masa de probabilidad exactamente en cero. En un estudio de once años de precipitación se combinaron explícitamente datos inflados en cero y observaciones censuradas. Son dos problemas distintos: un cero puede ser real, y una medición por debajo del umbral puede haberse anotado como cero sin serlo. Para nuestro centro logístico, antes de ajustar una curva a las duraciones preguntaríamos qué significa un cero en el registro: «no hubo pedido», «menos de un minuto» o «dato ausente». Son tres variables distintas.
Seis modelos y la pregunta que resuelve cada uno
Vamos a desglosar las distribuciones clave usando nuestro entorno logístico como laboratorio hipotético comprobable.
1. Bernoulli: La decisión binaria
Contexto: Un sensor verifica si una pieza tiene defectos. Solo hay dos resultados: éxito (defecto, 1) o fracaso (correcta, 0).
Función (PMF): \( P(X=x) = p^x (1-p)^{1-x} \), donde \( x \in \{0, 1\} \).
Parámetros: \( p \) es la probabilidad de éxito.
Momentos: \( E[X] = p \), \( Var(X) = p(1-p) \).
Unidades: El indicador vale cero o uno. Su media es una probabilidad; cada resultado sigue siendo un indicador, no la probabilidad de ese resultado.
2. Binomial: El conteo en un lote
Contexto: Inspeccionamos de forma independiente y con la misma probabilidad de defecto un lote de \( n \) cajas. ¿Cuántas tienen defectos?
Función (PMF): \( P(X=k) = \binom{n}{k} p^k (1-p)^{n-k} \), para \( k=0, 1, ..., n \).
Parámetros: \( n \) (ensayos), \( p \) (probabilidad de éxito).
Momentos: \( E[X] = np \), \( Var(X) = np(1-p) \).
Unidades: Número de unidades defectuosas. Si \( n \) es grande y \( p \) pequeña, se aproxima a Poisson.
3. Poisson: Eventos en el tiempo
Contexto: Llamadas al centro de atención al cliente por hora.
Función (PMF): \( P(X=k) = \frac{e^{-\lambda} \lambda^k}{k!} \), para \( k=0, 1, 2, ... \)
Parámetros: \( \lambda > 0 \) (número medio de sucesos en la ventana elegida).
Momentos: \( E[X] = \lambda \), \( Var(X) = \lambda \). Nota que la media y varianza son iguales; si tus datos tienen mayor varianza (sobre-dispersión), la hipótesis de una tasa común merece revisión.
Unidades: Eventos por intervalo de tiempo.
4. Normal (Gaussiana): El error de llenado
Contexto: El peso real de los paquetes, que varía ligeramente alrededor del peso nominal debido a errores de llenado.
Función (PDF): \( f(x) = \frac{1}{\sigma\sqrt{2\pi}} e^{-\frac{(x-\mu)^2}{2\sigma^2}} \).
Parámetros: \( \mu \) (media), \( \sigma^2 \) (varianza).
Momentos: \( E[X] = \mu \), \( Var(X) = \sigma^2 \).
Unidades: Las mismas que la variable (ej. kg). Una densidad de pesos en kg se mide en kg⁻¹. El hecho de que muchos errores pequeños contribuyan al llenado puede motivar esta aproximación, pero no demuestra que los pesos registrados sean normales.
5. Exponencial: El tiempo de espera
Contexto: Tiempo entre la llegada de dos camiones consecutivos.
Función (PDF): \( f(x) = \lambda e^{-\lambda x} \), para \( x \geq 0 \).
Parámetros: \( \lambda > 0 \) (tasa de llegada).
Momentos: \( E[X] = \frac{1}{\lambda} \), \( Var(X) = \frac{1}{\lambda^2} \).
Unidades: Tiempo (ej. horas). Modela la falta de memoria: la probabilidad de espera futura no depende de cuánto has esperado ya.
6. Gamma: La suma de esperas independientes
Contexto: Tiempo total hasta que llegan \( k \) camiones.
Función (PDF): \( f(x) = \frac{\lambda^k x^{k-1} e^{-\lambda x}}{\Gamma(k)} \), para \( x > 0 \).
Parámetros: \( k > 0 \) (forma; número de llegadas solo si es entero en este modelo de esperas), \( \lambda > 0 \) (tasa).
Momentos: \( E[X] = \frac{k}{\lambda} \), \( Var(X) = \frac{k}{\lambda^2} \).
Unidades: Tiempo. Si \( k=1 \), se reduce a la exponencial.
La lámina 35, leída curva por curva
Las diapositivas comparan normal, exponencial y gamma cambiando un parámetro cada vez. Estos tres gráficos reproducen esos parámetros y calculan la altura en cada punto a partir de la fórmula. Las colas continúan fuera de la ventana dibujada.
Normal: cambia la dispersión, no el centro
━━ σ = 1 ┄┄ σ = 2
Con media cero, duplicar la desviación típica de 1 a 2 ensancha la campana y divide por dos su altura central; la probabilidad total sigue siendo uno.
Exponencial: más tasa, menos espera
━━ λ = 1 ┄┄ λ = 2
Al aumentar la tasa de 1 a 2, la densidad parte de una altura mayor y cae más rápido. La media pasa de una unidad de tiempo a media unidad.
Gamma: más etapas, otra forma
━━ k = 2; λ = 1 ┄┄ k = 5; λ = 1
A tasa uno, la forma dos tiene su máximo en uno y la forma cinco en cuatro. No son dos campanas normales: los tiempos negativos quedan fuera del soporte.
¿Cuánto tiempo pasa hasta que llega el siguiente camión?
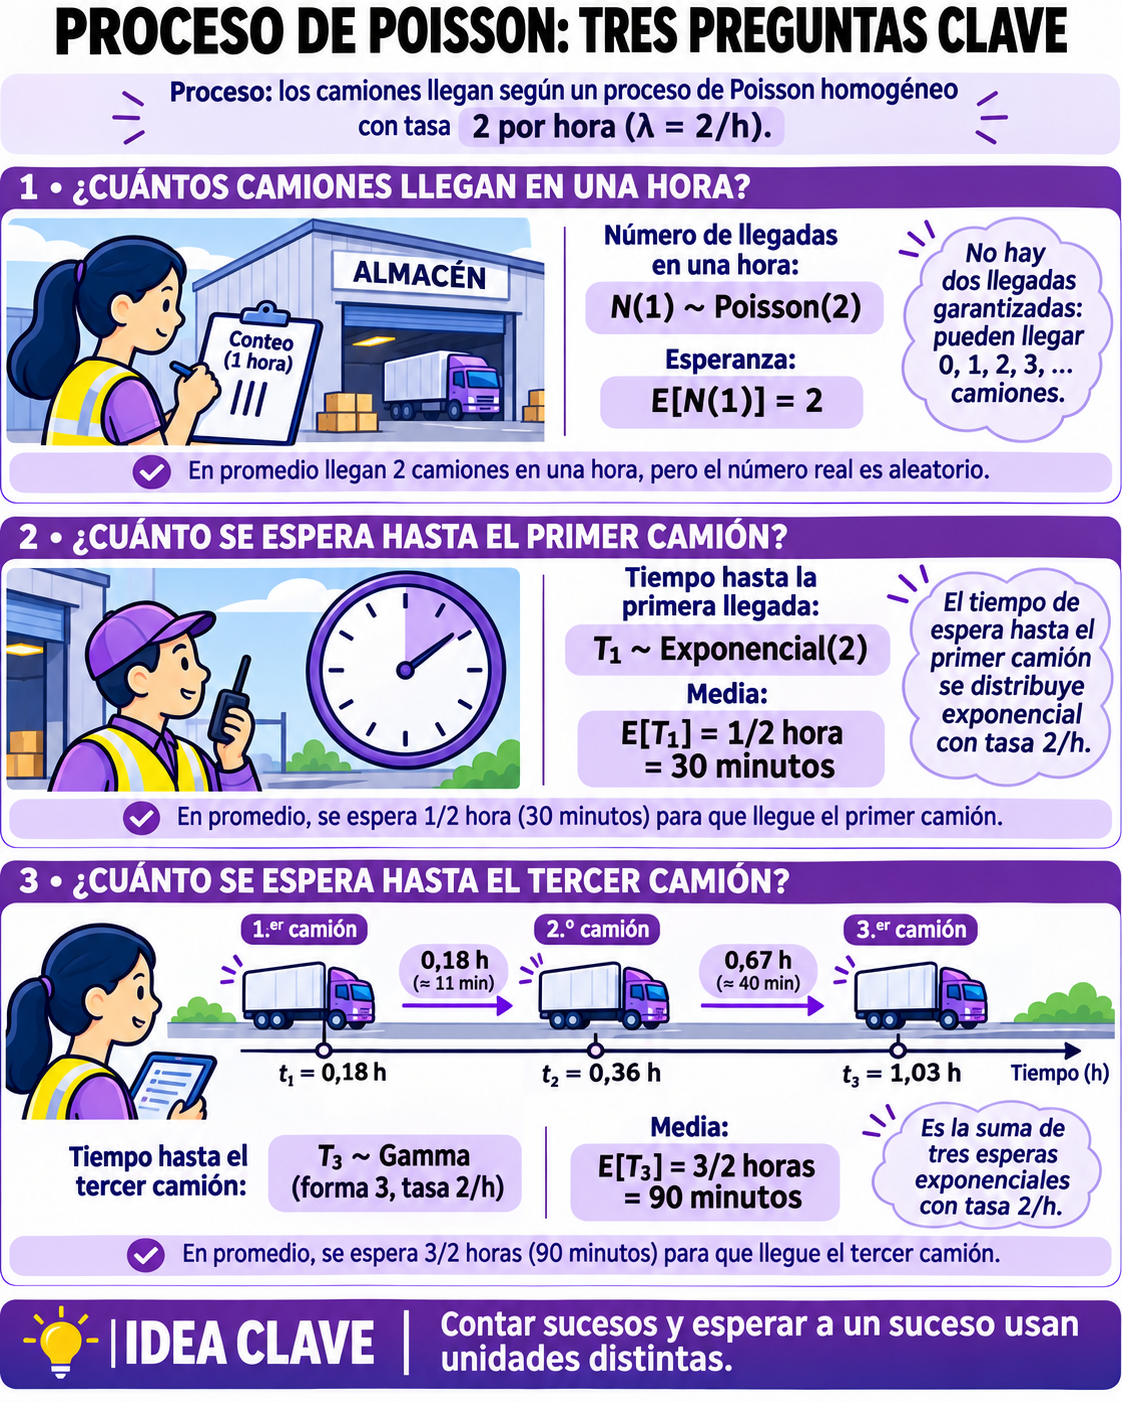
Vamos a resolver un problema realista. Supongamos que el muelle 4 recibe camiones según un proceso de Poisson con una tasa media de \( \lambda = 2 \) camiones por hora. Queremos saber la probabilidad de que tengamos que esperar más de 45 minutos (0.75 horas) para que llegue el siguiente camión.
Paso 1: Identificar la variable. Estamos midiendo un tiempo de espera continuo entre eventos. Esto corresponde a una distribución Exponencial, no Poisson (que cuenta eventos).
Paso 2: Definir la función. La densidad es \( f(t) = \lambda e^{-\lambda t} \). Sin embargo, para calcular "más de X tiempo", es más fácil usar la CDF o la supervivencia. La probabilidad de que el tiempo \( T \) sea mayor que \( t_0 \) es:
\[ P(T > t_0) = \int_{t_0}^{\infty} \lambda e^{-\lambda t} dt \]Paso 3: Derivación paso a paso. La derivada de menos la exponencial de menos lambda por t es lambda por esa misma exponencial. Por eso podemos usar la siguiente primitiva:
\[ P(T > t_0) = \left[ -e^{-\lambda t} \right]_{t_0}^{\infty} \]Evaluamos los límites. Cuando \( t \to \infty \), \( e^{-\infty} \to 0 \). En el límite inferior \( t_0 \):
\[ P(T > t_0) = 0 - (-e^{-\lambda t_0}) = e^{-\lambda t_0} \]Paso 4: Sustitución numérica. Tenemos \( \lambda = 2 \) y \( t_0 = 0.75 \) horas.
\[ P(T > 0.75) = e^{-(2)(0.75)} = e^{-1.5} \]Calculando el valor:
\[ e^{-1.5} \approx 0.2231 \]Interpretación: Bajo el modelo, la probabilidad de que no llegue ningún camión durante los próximos 45 minutos es del 22,31 %. Este tiempo entre llegadas no mide cuánto espera un camión ya presente para ser atendido: harían falta los tiempos de servicio y el estado de la cola.
Errores frecuentes y contraejemplos
Como ingenieros, caemos en trampas comunes:
- Confundir tasa (\( \lambda \)) con media: En la exponencial, \( E[X] = 1/\lambda \). Si tienes una tasa de 2 eventos/hora, la espera media es 0.5 horas, no 2. La primera cifra se mide en horas; la segunda, en sucesos por hora.
- Confundir una hipótesis con un dato: si en semanas comparables la varianza de los conteos supera sistemáticamente su media, conviene comprobar si la tasa cambia entre días o si las llegadas se agrupan. Observar una diferencia en una muestra pequeña no basta para descartar el modelo.
- Ignorar las unidades: Si \( \lambda \) está en "por hora", tu tiempo \( t \) debe estar en horas. Mezclar minutos y horas sin convertir es el error número uno en simulaciones.
Ejercicio resuelto: dos defectos en cincuenta cajas
Problema: Una máquina empaca productos con una tasa de defecto del 2% (\( p=0.02 \)). Inspeccionas un lote aleatorio de \( n=50 \) unidades. ¿Cuál es la probabilidad de encontrar exactamente 2 defectuosos?
Solución: Usamos la Binomial: \( P(X=k) = \binom{n}{k} p^k (1-p)^{n-k} \).
Datos: \( n=50, k=2, p=0.02 \).
\[ P(X=2) = \binom{50}{2} (0.02)^2 (0.98)^{48} \]Calculamos el coeficiente binomial:
\[ \binom{50}{2} = \frac{50 \times 49}{2} = 1225 \]Sustituimos:
\[ P(X=2) = 1225 \times 0.0004 \times (0.98)^{48} \] \[ (0.98)^{48} \approx 0.3792 \] \[ P(X=2) \approx 1225 \times 0.0004 \times 0.3792 \approx 0.1858 \]Hay un 18,58 % de probabilidad.
Pregunta de transferencia
Pregunta: Si el tiempo de procesamiento de cada pedido sigue una distribución Gamma con forma \( k=2 \) y tasa \( \lambda=0.5 \) por minuto, ¿cuál es la varianza del tiempo de procesamiento? Solución:
La fórmula de la varianza para Gamma es \( Var(X) = \frac{k}{\lambda^2} \). Sustituimos los valores: Unidades: Como \( \lambda \) es en minutos\(^{-1}\), la varianza está en minutos\(^2\). La desviación estándar sería \( \sqrt{8} \approx 2.83 \) minutos.Haz clic para ver la solución oculta
Glosario final
| Término | Definición |
|---|---|
| Variable Aleatoria (VA) | Función que asigna un número real a cada resultado de un espacio muestral. |
| PMF | Función de Masa de Probabilidad. Para VAs discretas. |
| Función de Densidad de Probabilidad. Para VAs continuas. | |
| CDF | Función de Distribución Acumulada. \( P(X \leq x) \). |
| Esperanza (\( E[X] \)) | Valor medio o primer momento de la distribución. |
| Varianza (\( Var(X) \)) | Medida de dispersión alrededor de la media. |
| Poisson | Distribución discreta para conteo de eventos en un intervalo fijo. |
| Exponencial | Distribución continua para el tiempo entre eventos Poisson. |
| Gamma | Generalización de la exponencial; suma de tiempos de espera. |
Para el próximo turno, escribiría junto a cada columna su unidad y su regla de registro: un indicador por caja, un conteo por intervalo y un tiempo por camión. Con esa pequeña decisión ya podemos detectar dos errores antes de calcular nada: atribuir probabilidad a una altura de densidad y predecir un conteo como si fuera una espera.
Abrir expediente: fuentes, pasajes consultados y límites